

Sommaire
- Ce que couvre réellement l’assurance perte d’exploitation
- Ce qu’elle ne remplace pas
- Un exemple chiffré pour comprendre l’enjeu
- Tableau des scénarios de sinistre et leur impact sur les revenus
- Comment déterminer le bon montant de couverture
- La période d’indemnisation, un détail à ne pas négliger
- Un exercice à refaire à chaque croissance importante
- Une protection qui mérite d’être vérifiée avant, pas après
- FAQ
Un dégât des eaux majeur force un commerce à fermer ses portes pendant plusieurs mois. Les réparations finissent par être couvertes, mais pendant tout ce temps, le loyer continue de courir, les salaires doivent être versés, et les revenus, eux, cessent complètement. C’est exactement le scénario que l’assurance perte d’exploitation est conçue pour couvrir : un produit souvent mal compris, malgré son importance potentiellement vitale pour une PME.
Trop d’entreprises découvrent l’existence de cette protection au pire moment, soit après un sinistre, lorsque c’est déjà trop tard pour l’ajouter à leur police. Cet article explique concrètement ce que couvre l’assurance interruption d’activités et pourquoi elle mérite une attention particulière, surtout pour les entreprises qui dépendent d’un seul lieu physique.
Ce que couvre réellement l’assurance perte d’exploitation
L’assurance perte d’exploitation indemnise les revenus perdus lorsque l’entreprise est contrainte de suspendre ou de réduire ses activités à la suite d’un sinistre couvert. Elle ne se limite pas au profit non réalisé : elle couvre aussi les frais fixes qui continuent, comme le loyer, les salaires administratifs et certains prêts, jusqu’à ce que l’entreprise reprenne ses activités normales.
Cette protection s’active uniquement lorsqu’un sinistre couvert par la police de biens survient, comme un incendie, un dégât des eaux ou un bris de machine important. Elle vient donc compléter, et non remplacer, l’assurance des biens.
Ce qu’elle ne remplace pas
Une confusion fréquente consiste à croire que l’assurance des biens suffit à protéger une entreprise en cas de sinistre majeur. Or, l’assurance des biens ne couvre que la réparation ou le remplacement du bâtiment et de son contenu, jamais les revenus perdus pendant la période de fermeture.
Une assurance multirisque entreprise bien construite combine généralement les deux protections, puisque le bâtiment reconstruit ne sert à rien si l’entreprise n’a plus les moyens financiers de rouvrir ses portes une fois les travaux terminés.
Un exemple chiffré pour comprendre l’enjeu
Prenons l’exemple d’un petit restaurant qui subit un important incendie de cuisine. La reconstruction et le remplacement de l’équipement peuvent prendre plusieurs mois, une période pendant laquelle le restaurant ne génère aucun revenu. Pourtant, plusieurs frais continuent de s’accumuler pendant toute cette période.
Voici quelques exemples de frais fixes qui persistent même quand une entreprise est fermée
- Le loyer commercial, même sans activité sur place
- Les salaires du personnel clé qu’on souhaite conserver pour la réouverture
- Les paiements sur les prêts d’affaires en cours
- Certaines assurances et abonnements essentiels à l’exploitation
Sans une couverture de la perte d’exploitation, l’ensemble de ces frais doit être absorbé par les liquidités de l’entreprise, ce qui met en péril bien des PME, même après la reconstruction complète des lieux.
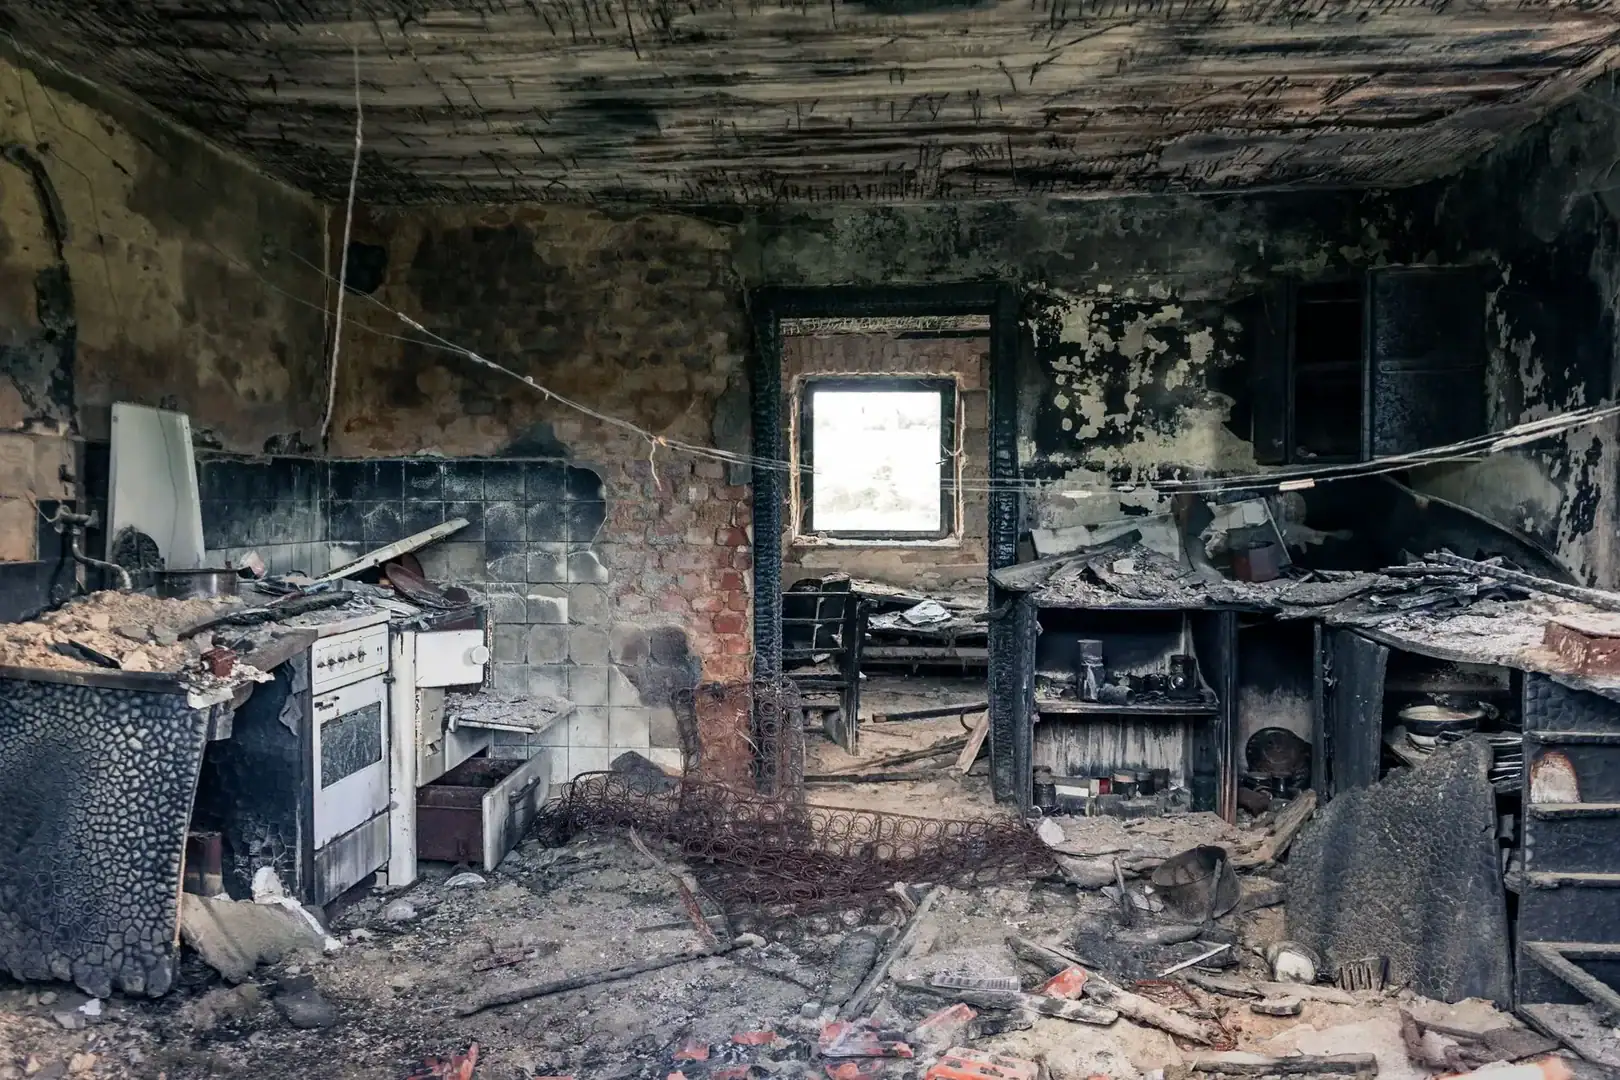
Tableau des scénarios de sinistre et leur impact sur les revenus
Le tableau suivant illustre l’ampleur variable de l’interruption selon le type de sinistre.
| Type de sinistre | Durée d’interruption typique | Ce que couvre la perte d’exploitation |
| Incendie majeur | Plusieurs mois | Revenus perdus, frais fixes, salaires |
| Dégât d’eau important | Quelques semaines à plusieurs mois | Revenus perdus pendant les réparations |
| Bris d’équipement clé | Quelques jours à quelques semaines | Revenus perdus le temps du remplacement |
Selon Info Assurance du Bureau d’assurance du Canada, les mêmes facteurs qui influencent la prime de l’assurance des biens, comme l’âge du bâtiment et la protection contre l’incendie, ont également un effet direct sur le risque et la durée potentielle d’une interruption d’activité.
Comment déterminer le bon montant de couverture
Le montant de couverture nécessaire dépend de vos revenus historiques, de vos frais fixes mensuels et du temps de reconstruction réaliste pour votre type de local. Une entreprise située dans un immeuble à structure complexe, par exemple un chantier de construction ou un bâtiment industriel spécialisé, peut nécessiter un délai de reconstruction plus long qu’un local commercial standard, ce qui constitue un facteur à intégrer directement dans le calcul de la couverture.
Un exercice simple consiste à calculer combien de mois de frais fixes votre entreprise devrait pouvoir absorber sans revenus, puis à comparer ce chiffre au montant de couverture actuellement en place.
La période d’indemnisation, un détail à ne pas négliger
Au-delà du montant de la couverture, la durée de la période d’indemnisation prévue par la police mérite une attention particulière. Certaines polices limitent la couverture à trois ou six mois, une durée qui peut s’avérer insuffisante pour une entreprise dont la reconstruction, y compris les délais d’obtention des permis et des matériaux spécialisés, dépasse largement cette période.
Une période d’indemnisation trop courte crée un scénario où l’entreprise se retrouve sans revenus ni couverture pendant les derniers mois d’une reconstruction prolongée, précisément au moment où les liquidités sont déjà au plus bas. Discuter de ce paramètre avec votre courtier, en fonction de la complexité réelle de vos installations, permet d’éviter cet écueil.
Un exercice à refaire à chaque croissance importante
Le montant de couverture de la perte d’exploitation établi lors de la souscription initiale devient rapidement obsolète si l’entreprise connaît une croissance significative de son chiffre d’affaires. Une entreprise qui double ses revenus en quelques années, sans ajuster sa couverture en conséquence, pourrait se retrouver largement sous-assurée au moment d’un sinistre, même si sa police semblait adéquate au départ.
Selon Info Assurance du Bureau d’assurance du Canada, cette protection vise justement à compenser la perte de revenus pendant qu’une entreprise reprend ses activités normales à la suite d’un sinistre couvert, ce qui confirme la logique présentée plus haut.
Une protection qui mérite d’être vérifiée avant, pas après
L’assurance perte d’exploitation n’a de valeur que si elle est en vigueur avant le sinistre, jamais après. Un commerce ou un atelier qui dépend d’un seul lieu physique gagne à faire réviser régulièrement cette protection, en fonction de la croissance de ses revenus et de ses charges fixes. Notre article sur ce que l’entrepreneur général doit prévoir en matière d’assurance construction aborde d’ailleurs des enjeux similaires pour les entreprises du secteur du bâtiment. Parlez à un courtier de BC Assur pour faire évaluer votre couverture actuelle.
FAQ
Qu’est-ce que l’assurance perte d’exploitation couvre exactement?
Elle couvre les revenus perdus et certains frais fixes qui continuent pendant qu’une entreprise est forcée de suspendre ses activités à la suite d’un sinistre couvert, comme un incendie ou un dégât d’eau majeur. Elle s’ajoute à l’assurance des biens plutôt que de la remplacer, puisqu’elle vise spécifiquement la continuité financière de l’entreprise.
Est-ce que l’assurance des biens suffit si mon commerce doit fermer?
Non. L’assurance des biens couvre uniquement la réparation ou le remplacement du bâtiment et de son contenu. Elle ne compense jamais les revenus perdus pendant la période de fermeture ni les frais fixes qui continuent à s’accumuler, comme le loyer ou les salaires. Une protection distincte est nécessaire pour couvrir cet aspect.
Comment déterminer le montant de couverture nécessaire pour ma perte d’exploitation?
Le montant dépend de vos revenus mensuels moyens, de vos frais fixes incontournables et du délai réaliste de reconstruction pour votre type de local. Un exercice simple consiste à estimer combien de mois votre entreprise devrait pouvoir tenir sans revenus, puis à ajuster la couverture en conséquence avec votre courtier.