

Sommaire
- Pourquoi une assurance de transport et de camionnage est indispensable
- Les protections essentielles pour une entreprise de camionnage
- Les risques particuliers du transport routier au Québec
- Comment le coût de la prime est calculé
- Les erreurs fréquentes à éviter lors de la souscription
- L’importance d’un accompagnement adapté à l’industrie
- Ce qu’il faut retenir avant de choisir sa couverture
- Assurer votre entreprise de transport et de camionnage sans mauvaise surprise
- FAQ
Un chargement retardé, une remorque endommagée sur l’autoroute ou une réclamation d’un tiers après un accrochage : dans le transport routier, l’imprévu fait partie du quotidien. Une assurance de transport et de camionnage bien montée ne sert pas seulement à respecter une obligation légale, elle protège la continuité même de l’entreprise.
Que l’activité repose sur un seul camion ou sur une flotte complète, les risques financiers d’un sinistre non couvert peuvent dépasser largement la valeur du véhicule. Voici comment structurer une protection adaptée à la réalité du camionnage au Québec.
Pourquoi une assurance de transport et de camionnage est indispensable
Le secteur du transport routier combine plusieurs risques en même temps : conduite sur de longues distances, conditions hivernales exigeantes, manutention de marchandises et responsabilité envers des tiers. Un seul événement, comme une sortie de route ou une collision impliquant plusieurs véhicules, peut générer des réclamations qui dépassent rapidement les capacités financières d’une PME.
Au-delà de la protection financière, une couverture adéquate est aussi une exigence réglementaire. Les transporteurs doivent détenir une responsabilité civile suffisante pour circuler légalement, et les montants minimaux varient selon la catégorie du véhicule et le type de marchandises transportées.
Les protections essentielles pour une entreprise de camionnage
Une police bien construite combine généralement plusieurs volets de couverture, chacun répondant à un risque précis lié à l’exploitation d’un parc de véhicules commerciaux.
Responsabilité civile automobile
Cette protection couvre les dommages corporels et matériels causés à des tiers en cas d’accident responsable. Pour un véhicule lourd, les limites recommandées sont généralement plus élevées que pour un véhicule de tourisme, en raison du potentiel de dommages plus important.
Assurance de la marchandise transportée
Aussi appelée assurance cargo, cette protection couvre la valeur des biens transportés en cas de perte, de vol ou de dommage pendant le trajet. Elle est particulièrement importante pour les entreprises qui transportent des marchandises appartenant à des clients, puisqu’un contrat de transport les rend souvent responsables de leur intégrité.
Protection de la flotte de véhicules
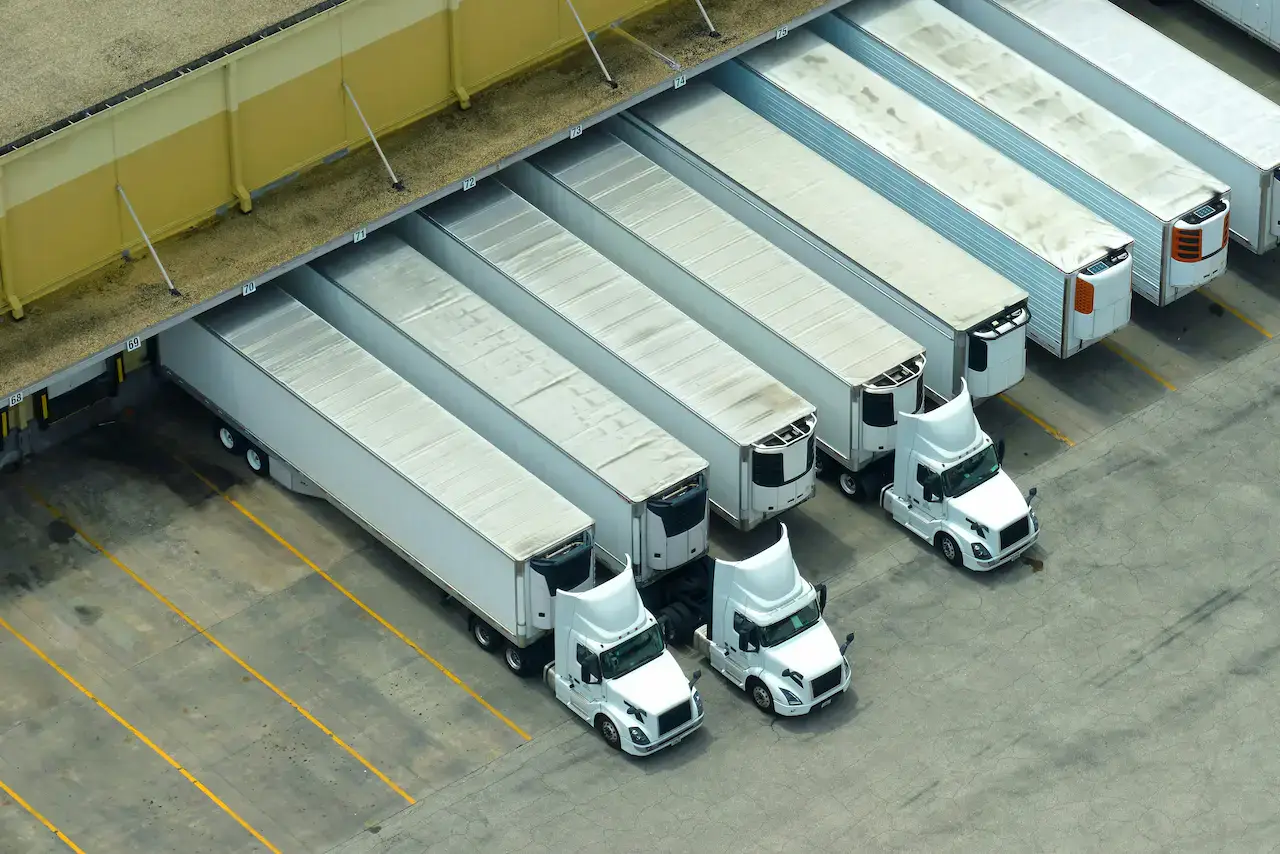
Elle couvre les dommages matériels aux camions, remorques et autres véhicules de l’entreprise à la suite d’une collision, d’un vol, d’un incendie ou d’un acte de vandalisme. Pour une flotte de plusieurs unités, cette couverture peut être ajustée pour tenir compte de l’âge, de l’usage et de la valeur de chaque véhicule.
Les risques particuliers du transport routier au Québec
Les conditions climatiques hivernales, la densité du réseau autoroutier et les longues distances parcourues par certains transporteurs augmentent l’exposition au risque. Un transporteur qui circule aussi hors province doit également composer avec des exigences réglementaires qui varient d’un territoire à l’autre.
Les entreprises exploitant des véhicules lourds sont par ailleurs assujetties à un système de cote de sécurité administré par la Commission des transports du Québec, qui évalue leur dossier de conformité. Un mauvais dossier peut compliquer l’accès à certaines protections d’assurance ou en augmenter le coût.
Ce guide sur l’assurance des véhicules commerciaux et de flotte détaille d’ailleurs les critères qui influencent la tarification d’un parc de véhicules, un complément utile pour les gestionnaires de flotte.
Comment le coût de la prime est calculé
Le prix d’une police d’assurance transport et de camionnage dépend de plusieurs facteurs propres à chaque entreprise. Le tableau suivant résume les principaux critères pris en compte par les assureurs.
| Facteur évalué | Impact sur la prime |
| Type et poids des véhicules | Les véhicules lourds et spécialisés entraînent des primes plus élevées |
| Distance parcourue (courte ou longue distance) | Les longs trajets augmentent l’exposition au risque routier |
| Nature des marchandises transportées | Les matières dangereuses ou fragiles influencent la tarification |
| Dossier de conduite des chauffeurs | Un bon dossier réduit généralement le coût de la prime |
| Historique de sinistres de l’entreprise | Des réclamations fréquentes font grimper les primes |
| Zone de circulation | Les régions à forte densité de circulation présentent plus de risques |
Votre couverture actuelle reflète-t-elle vraiment l’usage réel de vos véhicules ? Une comparaison sans frais avec un courtier indépendant permet de vérifier rapidement si les limites de responsabilité civile et la protection de la marchandise correspondent encore à vos activités.
Les erreurs fréquentes à éviter lors de la souscription
Certaines lacunes reviennent régulièrement dans les dossiers de transporteurs et peuvent coûter cher au moment d’un sinistre.
- Sous-estimer la valeur de la marchandise transportée dans la couverture cargo
- Omettre de déclarer un changement d’usage ou de trajet habituel des véhicules
- Ne pas ajuster la police après l’ajout d’un nouveau véhicule à la flotte
- Négliger la vérification annuelle des limites de responsabilité civile
- Ignorer l’impact d’un dossier de conduite ou d’un historique de sinistres sur le renouvellement
Une révision annuelle de la police, faite avec un courtier indépendant, permet généralement de corriger ces angles morts avant qu’ils ne deviennent problématiques.
Une bonne protection ne se limite toutefois pas au choix des couvertures. Comparer plusieurs options avec un professionnel reste la meilleure façon de s’assurer que le contrat correspond réellement à l’usage des véhicules.
L’importance d’un accompagnement adapté à l’industrie
Le transport routier évolue rapidement : nouvelles réglementations, hausse du coût des pièces et de la main-d’œuvre, pénurie de chauffeurs qualifiés. Un contrat d’assurance figé dans le temps risque de mal protéger une entreprise dont les activités changent.
Un courtier spécialisé en assurance d’entreprises peut comparer les offres de plusieurs assureurs et proposer une structure de couverture qui reflète le profil réel de l’entreprise, plutôt qu’une police standardisée. Cette approche est particulièrement utile pour les transporteurs qui diversifient leurs services, par exemple en ajoutant du transport de marchandises spécialisées.
Discuter de ses besoins avec un courtier indépendant permet aussi de mieux comprendre les exclusions du contrat, un aspect souvent négligé mais déterminant au moment d’une réclamation.
Ce qu’il faut retenir avant de choisir sa couverture
La responsabilité civile, la protection de la marchandise et la couverture de la flotte forment la base d’une police de transport bien construite. À cela s’ajoutent des considérations propres au Québec, comme les conditions hivernales et la cote de sécurité des véhicules lourds.
Le guide de la SAAQ sur la conduite d’un véhicule lourd rappelle par ailleurs les obligations propres aux conducteurs et aux exploitants, des éléments qui peuvent aussi influencer les conditions d’assurance offertes par les assureurs.
Pour les entreprises qui combinent transport et autres activités commerciales, la page sur l’assurance pour PME et travailleurs autonomes présente les protections complémentaires souvent nécessaires, comme la couverture des biens ou l’assistance juridique.
Assurer votre entreprise de transport et de camionnage sans mauvaise surprise
Bâtir une bonne assurance transport et de camionnage demande de bien comprendre les risques propres à l’exploitation d’un parc de véhicules, qu’il s’agisse de responsabilité civile, de protection de la marchandise ou de couverture des camions eux-mêmes. Une révision régulière du contrat, faite avec un professionnel qui connaît l’industrie, permet d’éviter les angles morts qui coûtent cher en cas de sinistre.
Comparer les options disponibles avec un courtier indépendant reste la meilleure façon de s’assurer que la couverture suit réellement l’évolution de l’entreprise.
FAQ
Qu’est-ce qu’une assurance de transport et de camionnage couvre exactement ?
Une assurance de transport et de camionnage couvre généralement la responsabilité civile automobile, la responsabilité civile de l’entreprise pour ses activités de camionnage, les dommages aux véhicules de la flotte et la valeur de la marchandise transportée. Selon les activités, d’autres protections peuvent s’ajouter, comme la couverture des remorques et équipements spécialisés, le remplacement d’un véhicule accidenté ou l’interruption d’exploitation après un sinistre majeur.
Est-il obligatoire d’assurer un camion ou une remorque utilisée pour le travail ?
Oui, tout véhicule commercial circulant au Québec doit détenir une assurance responsabilité civile minimale, dont les montants varient selon le type de véhicule et la nature du transport effectué. Les entreprises transportant des marchandises dangereuses ou opérant des véhicules lourds sont généralement soumises à des exigences plus élevées que les véhicules de tourisme standards, ce qu’un courtier peut valider selon le profil exact de la flotte concernée.
Que couvre l’assurance cargo pour une entreprise de camionnage ?
L’assurance cargo protège la valeur des marchandises transportées en cas de perte, de vol ou de dommage. Elle est essentielle pour les transporteurs qui livrent des biens appartenant à des clients, car un contrat de transport les rend souvent responsables de leur état à la livraison, peu importe la cause du dommage subi, ce qui justifie une limite de couverture ajustée à la valeur réelle transportée.
Comment réduire le coût de l’assurance d’une flotte de camions ?
Le dossier de conduite de l’entreprise, appelé dossier PEVL (propriétaires et exploitants de véhicules lourds), doit être bon : un assureur peut refuser de couvrir la flotte ou majorer la prime si ce dossier ne respecte pas ses normes de souscription. L’entretien régulier des véhicules et un bon dossier chez les chauffeurs aident aussi à contrôler les primes, tout comme une révision annuelle de la police avec un courtier.