

Sommaire
- Ce qui compose votre prime d’assurance bâtiment commercial
- L’âge et l’état du bâtiment, un facteur déterminant
- Le type d’activité qui occupe les lieux
- L’emplacement et la protection incendie
- Tableau comparatif des facteurs qui font varier la prime
- Comment optimiser votre prime sans réduire votre couverture
- Faire de votre bâtiment commercial un actif bien protégé
- FAQ
Deux bâtiments commerciaux qui se ressemblent, situés à quelques rues l’un de l’autre, peuvent afficher des primes très différentes chez le même assureur. La raison n’a souvent rien à voir avec la superficie ou l’adresse elle-même. Elle tient plutôt à une série de facteurs précis que l’assureur analyse un à un avant d’établir le prix de votre couverture.
Pour un propriétaire-occupant qui possède son local, comprendre ces facteurs change la façon d’aborder le renouvellement d’une police. Plutôt que de subir une hausse sans explication, il devient possible d’anticiper certains ajustements, voire de les prévenir. C’est justement l’objectif de cet article : décortiquer le calcul de la prime d’assurance bâtiment commercial pour que vous puissiez poser les bonnes questions à votre courtier.
Au Québec, les entreprises propriétaires de leur bâtiment, qu’il s’agisse d’un immeuble en centre-ville ou d’une construction plus récente en périphérie, font face à des réalités de tarification qui évoluent avec l’âge du parc immobilier commercial et les nouvelles exigences en prévention incendie. Le Bureau d’assurance du Canada rappelle d’ailleurs que toute entreprise, peu importe sa taille, est exposée à des risques distincts qui doivent être gérés en amont plutôt que subis au moment d’un sinistre.
Ce qui compose votre prime d’assurance bâtiment commercial
La prime que vous payez n’est pas un chiffre arbitraire. Elle repose sur une estimation du risque que représente votre bâtiment, combinée à des frais administratifs et à une marge pour l’assureur. Cette combinaison porte un nom technique, la prime commerciale, mais dans les faits, elle traduit une seule question : quelle est la probabilité qu’un sinistre survienne, et à quel coût?
L’assureur ne se base donc pas sur la valeur marchande de votre propriété, ni sur son évaluation municipale. Ce qui compte, c’est le coût de reconstruction, soit le montant nécessaire pour rebâtir l’immeuble au complet en cas de perte totale, incluant la main-d’œuvre et les matériaux actuels. Cette distinction explique pourquoi deux bâtiments de valeur marchande similaire peuvent avoir des primes différentes si leurs coûts de reconstruction ne sont pas les mêmes.
L’âge et l’état du bâtiment, un facteur déterminant
L’âge de votre immeuble reste l’un des éléments les plus lourds dans le calcul de la prime. Contrairement à une idée répandue, ce n’est pas l’âge en soi qui inquiète l’assureur, mais plutôt l’état des systèmes qui vieillissent avec le bâtiment.
La plomberie en est un bon exemple. Un système en cuivre ou en plastique récent présente un risque de fuite bien moindre qu’une tuyauterie plus ancienne, souvent responsable des dégâts d’eau les plus coûteux à réparer. Le système électrique suit la même logique : un panneau à disjoncteurs récent réduit le risque d’arc électrique et d’incendie, alors qu’une installation plus vieille peut faire grimper la prime de façon notable. Selon Info Assurance du Bureau d’assurance du Canada, l’âge et les matériaux du bâtiment figurent parmi les facteurs les plus déterminants pour établir la prime, tout comme le système de protection incendie en place. Si vous êtes propriétaire d’un immeuble à usage commercial, notre assurance pour bâtiment commercial et immeuble locatif peut être ajustée à ces réalités précises.
Voici trois idées reçues qu’il vaut la peine de déconstruire :
- Un vieux bâtiment coûte automatiquement plus cher à assurer : faux, des rénovations documentées (toiture, électricité, plomberie) peuvent ramener la prime dans une fourchette comparable à celle d’une construction récente.
- La valeur marchande détermine la prime : faux, c’est le coût de reconstruction qui compte, un montant parfois très différent de l’évaluation municipale.
- Un système d’alarme suffit à réduire la prime de façon significative : partiellement vrai, encore faut-il qu’il soit relié à une centrale de surveillance pour avoir un réel effet sur la tarification.
Le type d’activité qui occupe les lieux
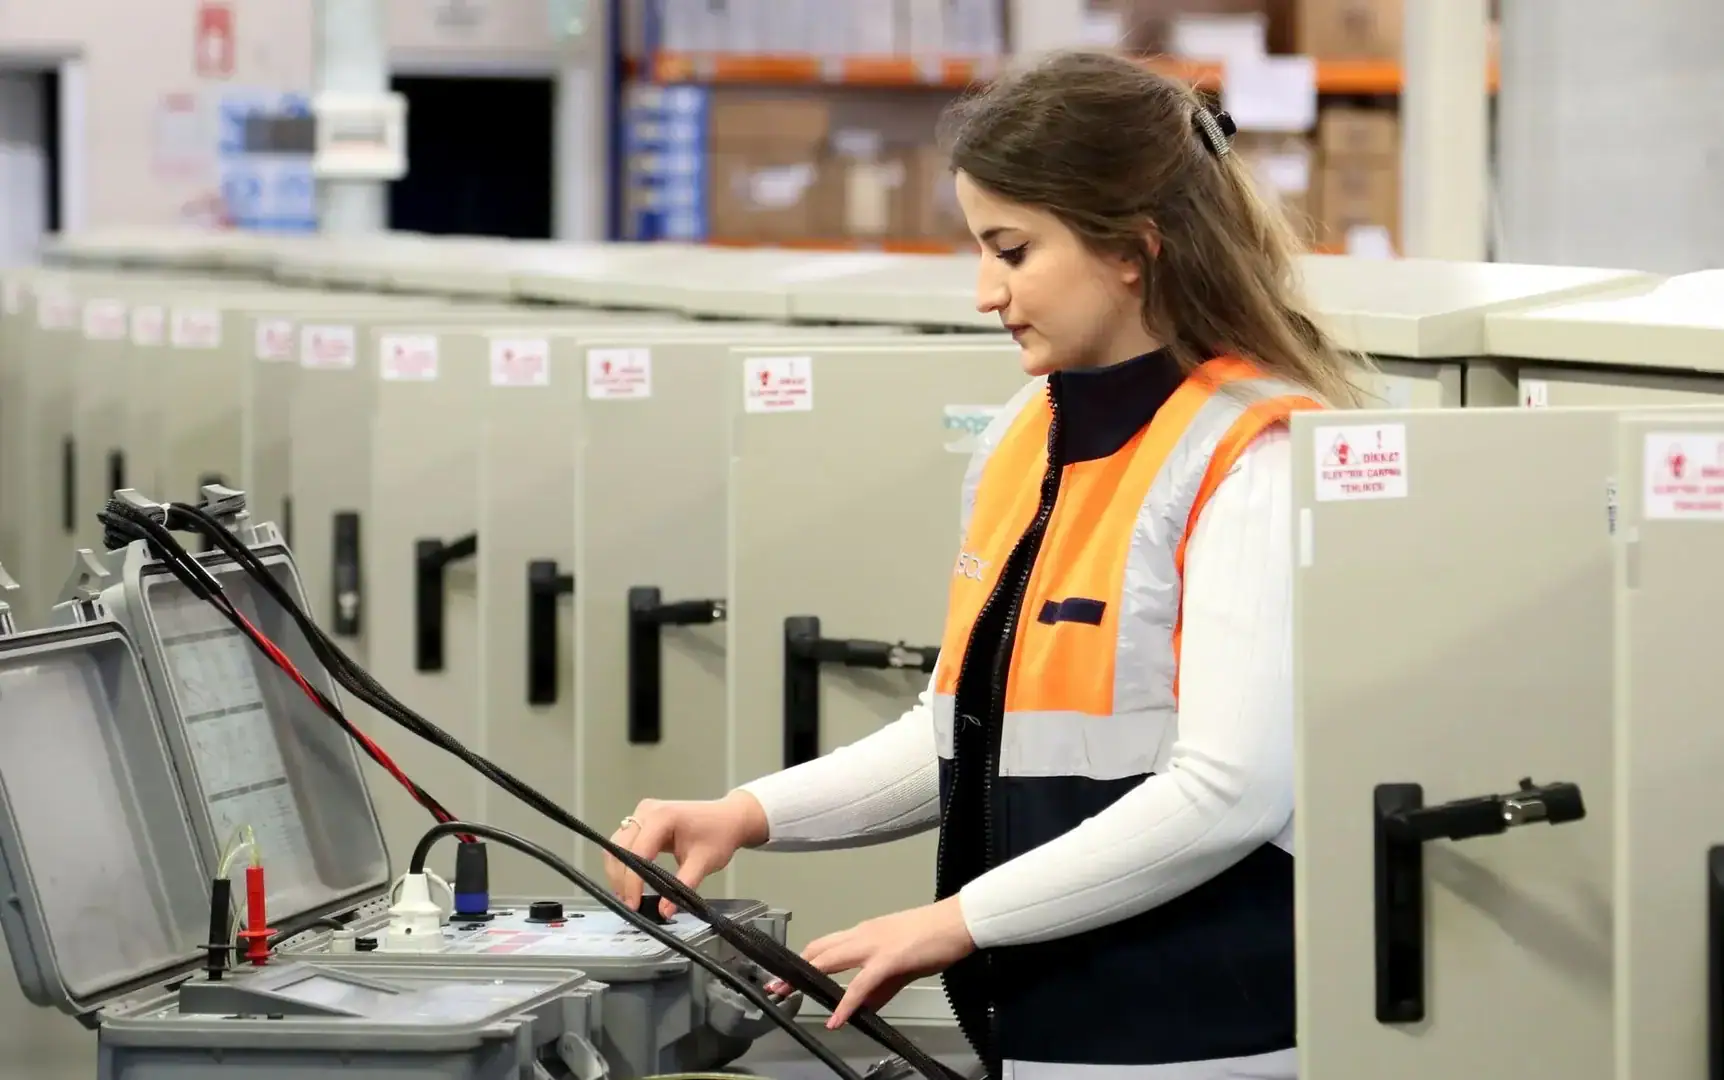
Un bâtiment commercial n’est jamais évalué seul. L’assureur regarde aussi ce qui s’y passe, puisque l’activité occupante influence directement la probabilité de sinistre. Un cabinet comptable et un atelier de soudure ne présentent évidemment pas le même profil de risque, même s’ils occupent un local de taille identique.
Voici quelques exemples de facteurs de risque selon le type d’activité :
- Restaurant : friture, matières grasses, achalandage élevé, risque accru d’incendie de cuisine
- Atelier de production ou de réparation : outillage, matières combustibles, risque de bris mécanique
- Bureau de services professionnels : contenu principalement électronique, risque plus faible
- Commerce de détail avec inventaire de valeur : risque de vol plus élevé, surtout pour les articles électroniques ou les vêtements
Si vous louez une partie de votre bâtiment à d’autres occupants, leurs activités entrent aussi dans l’équation. Un locataire à risque élevé dans un immeuble que vous possédez peut faire grimper la prime de l’ensemble du bâtiment, même si vos propres activités sont peu risquées. Une assurance multirisque entreprise bien construite tient justement compte de la nature exacte des activités exercées entre vos murs, et pas seulement de la superficie occupée.
L’emplacement et la protection incendie
La localisation de votre bâtiment joue un rôle qu’on sous-estime souvent. La distance entre votre propriété et la borne-fontaine ou la caserne de pompiers la plus proche influence directement le temps de réponse en cas d’incendie, un facteur que les assureurs intègrent systématiquement.
Un bâtiment situé en zone inondable cartographiée fera aussi face à une prime plus élevée, voire à des restrictions de couverture dans certains cas. À l’inverse, un secteur avec une faible sinistralité historique et une bonne desserte incendie joue en votre faveur.
Tableau comparatif des facteurs qui font varier la prime
Le tableau suivant résume les principaux éléments qui peuvent faire monter ou descendre votre prime d’assurance bâtiment commercial.
| Facteur | Effet à la hausse de la prime | Effet à la baisse de la prime |
| Âge du bâtiment | Plomberie et électricité vieillissantes | Rénovations récentes documentées |
| Type d’activité occupante | Restaurant, atelier, entreposage de matières combustibles | Bureau, profession libérale |
| Protection incendie | Éloignement d’une caserne ou d’une borne-fontaine | Système d’alarme relié à une centrale |
| Localisation | Zone inondable ou secteur à risque de vol élevé | Secteur à faible sinistralité |
| Historique de réclamations | Sinistres répétés | Dossier propre sur plusieurs années |
Comment optimiser votre prime sans réduire votre couverture
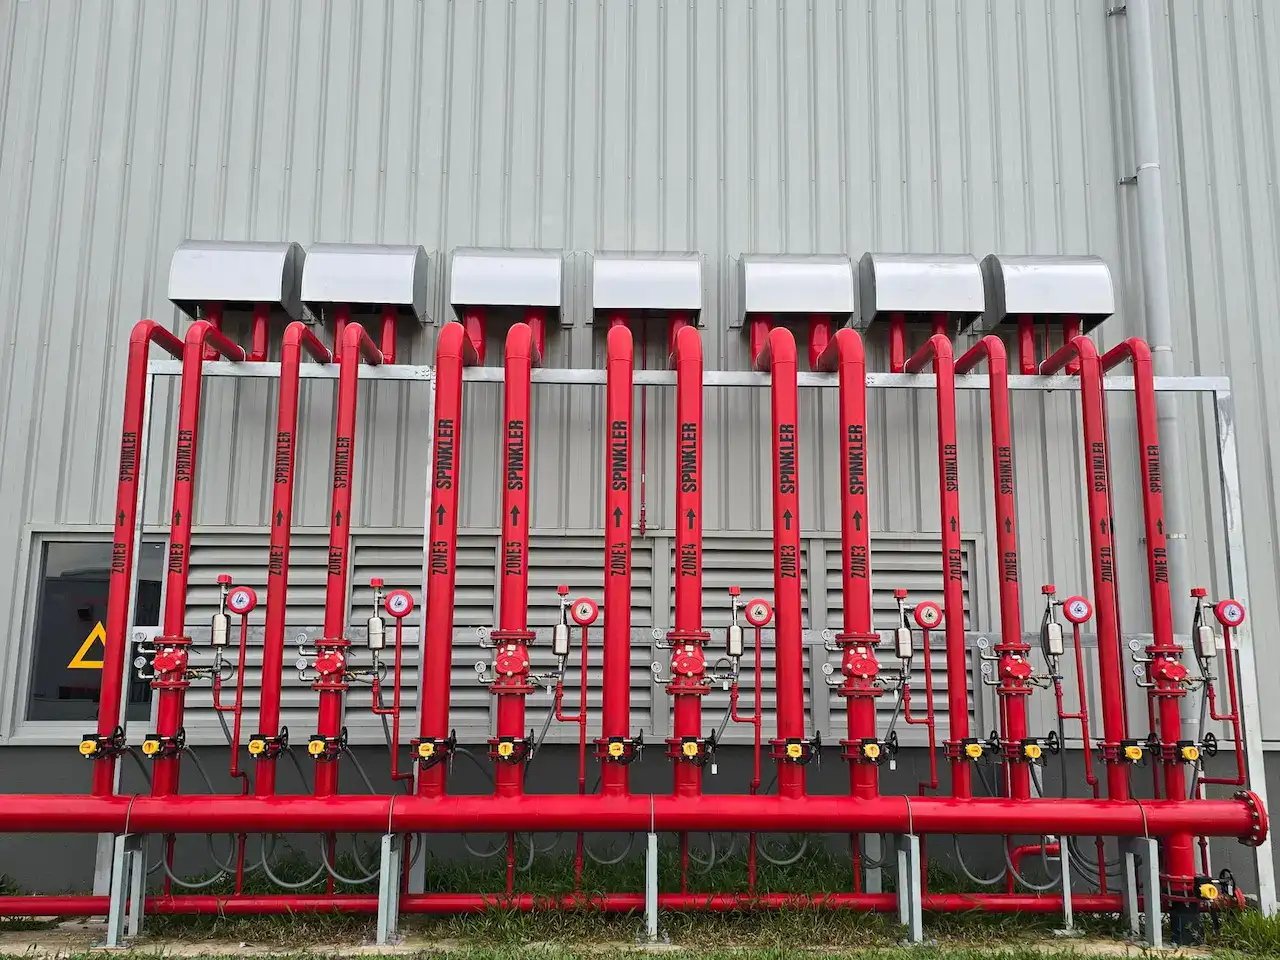
La bonne nouvelle, c’est qu’il existe plusieurs façons d’agir sur ces facteurs sans sacrifier votre protection. Documenter chaque rénovation majeure, même partielle, permet à votre courtier de présenter un dossier à jour à l’assureur au moment du renouvellement. Un système de protection incendie bien entretenu et relié à une centrale peut aussi justifier une réduction.
Regrouper vos différentes polices, comme celles de votre bâtiment, de votre contenu et de votre responsabilité civile, chez un seul assureur permet parfois d’obtenir un rabais de multirisque, en plus de simplifier la gestion de vos réclamations si un sinistre touche plusieurs aspects de votre entreprise à la fois.
Un dossier de réclamations propre sur plusieurs années demeure l’un des meilleurs leviers à long terme. Chaque petite réclamation évitée aujourd’hui joue en votre faveur au prochain renouvellement. Pour un survol plus large des leviers applicables à l’ensemble de votre entreprise, notre article sur comment réduire la prime d’assurance entreprise sans fragiliser votre couverture complète bien cette réflexion.
Faire de votre bâtiment commercial un actif bien protégé
Comprendre le calcul de votre prime ne change rien à la valeur de votre bâtiment, mais ça change la façon dont vous pouvez négocier et ajuster votre couverture. Un bâtiment récent, bien entretenu et équipé d’une bonne protection incendie n’a pas à porter le même fardeau qu’un immeuble plus ancien laissé à lui-même. Nos courtiers analysent chaque facteur propre à votre bâtiment commercial pour vous proposer une couverture juste, adaptée à votre réalité. Parlez à un courtier BC Assur pour faire évaluer votre situation.
FAQ
Combien coûte une assurance bâtiment commercial au Québec?
Le coût varie énormément selon l’âge du bâtiment, le type d’activité occupante, la localisation et l’historique de réclamations. Il n’existe pas de tarif fixe applicable à tous les commerces. Deux bâtiments similaires en apparence peuvent avoir des primes très différentes. La seule façon d’obtenir un montant précis reste une soumission personnalisée basée sur votre situation réelle.
Pourquoi l’âge d’un bâtiment influence-t-il autant la prime?
Ce n’est pas l’âge en soi qui compte, mais l’état des systèmes qui vieillissent avec le temps, comme la plomberie et l’électricité. Un bâtiment ancien avec des installations rénovées peut obtenir une prime comparable à celle d’une construction récente. À l’inverse, un bâtiment récent aux systèmes négligés peut voir sa prime grimper.
Peut-on réduire sa prime sans perdre de couverture?
Oui. Documenter vos rénovations, installer une protection incendie reliée à une centrale, regrouper vos polices et maintenir un dossier de réclamations propre sont autant de leviers reconnus. L’objectif n’est jamais de réduire votre protection, mais de démontrer à l’assureur que le risque réel est mieux maîtrisé qu’il n’y paraît au premier regard.